ブラックでも作れるカードは?審査の軸で分かれる4種類【2026】
クレジットカードの審査に落ちて
過去の延滞や債務整理があるから
もうカードは作れないのかと
あきらめかけている方へ。
結論から言うと
ブラックでも作れるカードはあります。
ただ、どのカードでも
いいわけではありません。
ブラックで落ちるのは
信用情報を見る審査だけで
カードの種類によって
審査の軸がまるで違います。
軸が違うカードを選べば
信用情報に傷があっても
作れる道は残っています。
この記事では審査の軸ごとに
4種類のカードを分けて
作りやすい順に整理しました。
(クリックで拡大できます)
ブラックで落ちるのは信用情報を見る審査だけ
いわゆるブラックとは
CICやJICCといった信用情報機関に
延滞や債務整理の記録が
残っている状態のことです。
クレジットカードの審査では
この記録を必ず照会します。
カード会社は先に立て替えて
あとから回収する立場なので
過去に払えなかった記録は
そのまま落とす理由になります。
裏を返せば
立て替えが発生しないカードなら
信用情報を見る理由がありません。
先にお金を入れるか
口座から即時に引き落とすか
担保を預けるか
この仕組みの違いが
そのまま審査の軸の違いになります。
デビットカード 後払いがないから落とす理由がない
デビットカードは使った瞬間に
口座から引き落とされる仕組みで
立て替えがないぶん
カード会社が貸し倒れを
心配する必要がありません。
そのため信用情報で落とす理由がなく
銀行口座さえあれば
作れるものがほとんどです。
VisaやJCBのマークがついていて
ネットでも店舗でも
クレジットカードと同じように使えます。
弱点は後払いができない点で
口座に残高がなければ
その場で決済が止まります。
今月を乗り切るための
前借りには使えません。
ただ、毎月の支払いやネットの決済を
カードで済ませたいだけなら
いちばん確実に作れる1枚です。
プリペイド・バーチャルカード 前払いなら発行に審査がない
プリペイドカードは先にお金を入れて
入れた分だけ使う仕組みで
バーチャルカードは
その番号だけをアプリに発行したものです。
どちらも発行に審査はありません。
口座がなくても
コンビニでチャージできるものがあり
4種類のなかで最もハードルが低い
と言っていいでしょう。
注意したいのが後払いの扱いで
カードの発行に審査がなくても
後払いでチャージする機能には
別の審査がかかります。
作れたことと
枠がもらえることは別の話です。
この2つの審査の違いは
バーチャルカードの記事で
詳しくまとめています。
▼バーチャルカード後払いの審査の仕組みはコチラ▼
デポジット型クレジットカード 保証金が担保になる
デポジット型は先に保証金を預けて
その金額を利用限度額にする
クレジットカードです。
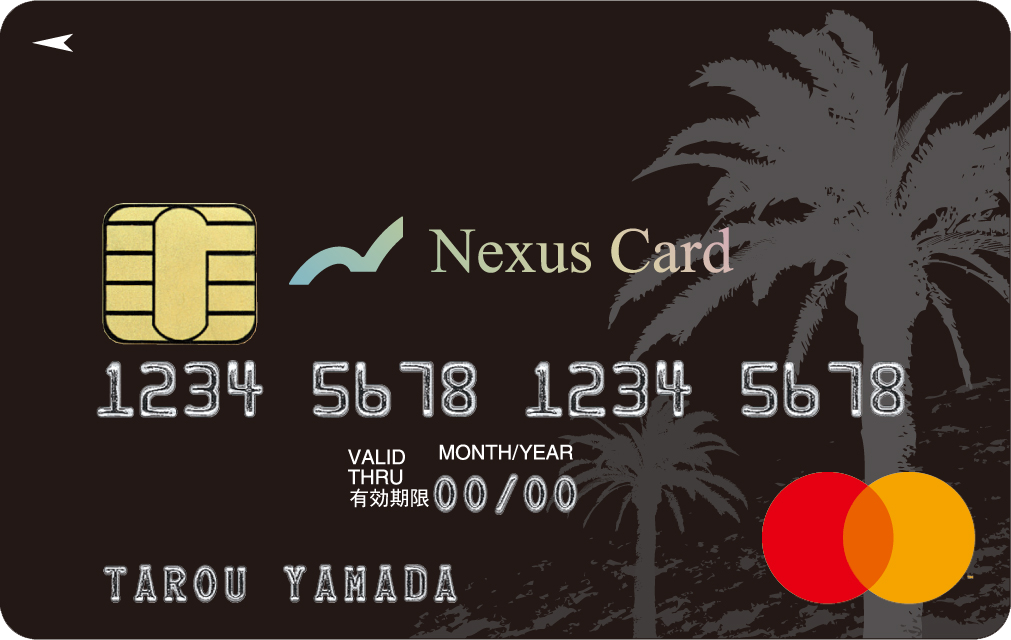
代表的なのがNexus Cardで
仕組みはこうなっています。
・預けた保証金が利用限度額になる
・年会費と発行手数料は無料
・ブランドはMastercard
・18歳以上から申し込める
・申込から届くまで2〜3週間
よく「デポジット型は審査なし」と
紹介されていますが
Nexus Cardにも発行の審査はあります。
それでも作りやすいと言われるのは
審査の軸が変わるからで
通常のクレジットカードは
返済能力を見て枠を決めますが
デポジット型は
預けた保証金がそのまま枠になるので
払えなかったときの担保が
最初から手元にあります。
4種類のなかで唯一
クレジットカードとして使えるので
プリペイドでは通らない支払いにも
使える場面が広がります。
保証金はあとから1万円単位で
追加して枠を広げることもできます。
(クリックで拡大できます)
Nexus Cardの公式サイトはコチラ
同じデポジットの考え方で
ETCカードだけを作る方法もあります。
ETCパーソナルカードは
保証金を預けて発行するETC専用のカードで
クレジットカードがなくても
高速道路の料金を払えるようになります。
▼ETCパーソナルカードの作り方と通常のETCカードとの違いはコチラ▼
後払いアプリと独自審査のサービス
後払いアプリは
信用情報とは別の軸で
審査をしているものが多く
カードで落ちた人が
こちらは通ったという話も
珍しくありません。
理由は判断材料の違いで
カード会社が信用情報を見るのに対して
後払いアプリは
自社に蓄積した支払い履歴や
利用状況を見ます。
金額が小さいぶん
判断材料も軽くなるわけです。
即日で使える仕組みや
手数料の実質的なコストは
こちらの記事にまとめました。
▼少額融資アプリと後払いアプリの記事はコチラ▼
カードそのものではありませんが
家電やスマホを手に入れる手段として
独自の電話審査で判断する
レンタルサービスもあります。
クレジットカードを使わず
口座振替で毎月払う形なので
カードが作れない人の
もうひとつの選択肢になるでしょう。
▼レンカウの審査とブラックの通過可否はコチラ▼
4種類を作りやすい順に比べる
4種類を並べるとこうなります。
| 種類 | 発行の審査 | 審査の軸 | 使える額 | 後払い |
|---|---|---|---|---|
| プリペイド・バーチャル | なし | 前払い | チャージした額まで | 後払いチャージは別審査 |
| デビットカード | 口座があれば作れるものが多い | 立て替えがない | 口座残高まで | できない |
| デポジット型 | あり | 保証金が担保 | 預けた保証金まで | できる |
| 後払いアプリ | あり | 独自の支払い履歴 | アプリが決める枠 | できる |
作りやすさで並べると
プリペイドとバーチャルが最も易しく
次にデビット
そのあとにデポジット型と
後払いアプリが続きます。
ただ、作りやすいほど
できることは限られていて
プリペイドとデビットは後払いができないので
今月をしのぐ使い方には向きません。
目的で選ぶと分かりやすく
支払いをカードにしたいだけなら
デビットかプリペイド
クレジットカードとして使いたいなら
デポジット型
今月の前借りがしたいなら
後払いアプリ
という分け方になります。
1枚に絞る必要もなく
デビットで日常の支払いを済ませて
足りない月だけ後払いアプリを使う
という組み合わせも成り立ちます。
まとめ ブラックでもカードは選べる
まとめ
・ブラックで落ちるのは
信用情報を見る審査だけ
・立て替えが発生しないカードなら
信用情報で落とす理由がない
・デビットカードは
口座があれば作れるものが多い
・プリペイドとバーチャルは
発行に審査がない
・後払いチャージには別の審査がある
・デポジット型にも審査はあるが
保証金が担保になる
・後払いアプリは
信用情報とは別の軸で判断する
カードの審査に落ちると
もうどのカードも作れないと
思いがちです。
でも落ちたのは
信用情報を見る1種類の審査で
カードの種類を変えれば
見られる場所そのものが変わります。
落ちた理由と違う軸のカードを選ぶ。
それだけで
作れる1枚は見つかりますよ。
当ブログはすべてフィクションです
実践は自己責任でお願いします
合わせて読みたいのはコチラ